

Пониженная ставка является льготой, обратил внимание KVnews собеседник в омской налоговой службе.
Сегодня, 16 сентября, пресс-служба УФНС по Омской области разъяснила: при исчислении земельного налога за участки, отнесённые к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населённых пунктах, размер налоговой ставки зависит от фактического использования земельного участка.
В соответствии со ст.394 НК РФ и решениями представительных органов муниципальных образований Омской области, если такой земельный участок используется для сельскохозяйственного производства, то к нему применяется пониженная ставка налога 0,3%, если не используется для сельскохозяйственного производства – 1,5%.
Пониженная ставка является льготой, предоставляемой в целях стимулирования использования сельскохозяйственных земель по их прямому назначению. Преференцией могут пользоваться реальные сельскохозяйственные производители, а не все правообладатели земельных участков с видом разрешённого использования «для сельскохозяйственного производства» независимо от их фактического освоения в сельском хозяйстве.
«В текущем году на основании сведений органов государственного земельного надзора, а также органов, осуществляющих муниципальный земельный контроль, проведены начисления земельного налога за 2025 год в отношении 640 земельных участков сельскохозяйственного назначения по максимальной ставке в размере 1,5%. Наибольшее количество таких земельных участков – в Омском районе», – отметили в налоговой службе.
Напомним, по данным на 1 июля на территории Омской области плательщиками земельного налога являются 5 тысяч юрлиц и 618 тысяч физлиц. Общий объём начислений за прошлый год по земельному налогу составил 1,8 млрд рублей – на 3% больше, чем год назад. По сроку уплаты 1 декабря 2026 сумма земельного налога исчислена в отношении 504 тысяч земельных участков, владельцами которых являются граждане.
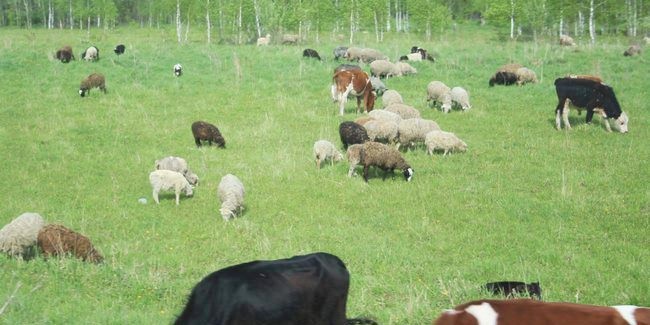
Фото © архив KVnews