

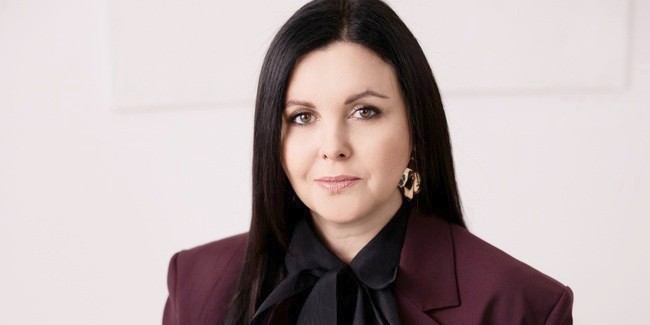
«Коммерческие Вести» представляют новую экспертную рубрику – регулярную авторскую колонку юриста, медиатора, руководителя Омского отделения Ассоциации юристов России, члена Общественной палаты Омской области, руководителя комитета по правовым вопросам, налогообложению и законодательному обеспечению Омского областного союза предпринимателей, генерального директора юридической компании «Ф-Групп» Елены БОГДАНОВОЙ.
Моя предыдущая колонка была посвящена дроблению бизнеса и опасности использования нескольких ИП несмотря на то, что само по себе их наличие не означает нарушения закона. Как я подробно объяснила, Федеральной налоговой службе важно установить, действительно ли индивидуальные предприниматели самостоятельны и независимы друг от друга и имеется ли в связи с этим снижение налоговой нагрузки. Если ИП работают с одними клиентами и сотрудниками, используют общий склад, закупают товар у одних поставщиков, а решения у них принимает один и тот же руководитель, плюс ко всему новый ИП появляется после приближения к налоговому лимиту, то налоговая получает совокупность признаков, указывающих на возможное искусственное разделение бизнеса.
Наиболее ярко это выражается на цифровых площадках. Когда у разных продавцов на маркетплейсах одинаковый ассортимент, одинаковые фотографии и карточки товаров, общий склад и единые закупки, одна команда, управляющая аккаунтами, финансовый контроль закреплен за одним человеком, а новый аккаунт появляется после приближения другого продавца к налоговому лимиту, вопросы у ФНС появляются вполне закономерно.
Сразу подчеркну, что налоговая и суд будут оценивать именно фактическую экономику бизнеса, а не объяснения в духе: «У нас разные ОГРНИП», «У каждого свой расчетный счет», «Все договоры подписаны», «Так посоветовал бухгалтер». Подобное не является надлежащими аргументами.
Как выстроить по-настоящему безопасную структуру? Если несколько ИП действительно ведут самостоятельный бизнес, это должно быть понятно не только из документов. У каждого из них должны быть: своя деловая цель и самостоятельные управленческие решения, собственные отношения с клиентами и поставщиками, коммерческий риск, собственные ресурсы или оформленное и оплачиваемое использование чужих, понятные доходы и расходы. Крайне важно, чтобы документы, объясняющие структуру бизнеса, появились до налоговой проверки, а не после нее.
Что же делать, если ФНС уже прислала письмо? Информационное письмо о риске дробления еще не решение о доначислении. Тем не менее игнорировать его, разумеется, не стоит. Если дробления бизнеса нет, нужно подготовить документы и объяснить, почему существуют разные ИП, чем они отличаются, кто ими управляет, какие у них ресурсы, клиенты, расходы и риски. Разделение может быть выгодно вовсе не только ради налогов. Его причиной может быть необходимость работать в разных регионах, заниматься разными видами деятельности. Стоит показать, что договоры между ИП имеют рыночные цены, а поставки и услуги – реальный экономический смысл.
Но если структура действительно создавалась главным образом для того, чтобы не выйти за налоговые лимиты, лучше оценить возможность добровольного отказа от такой модели и предусмотренные законом механизмы амнистии. Если бизнес добровольно откажется от схем дробления в 2025–2026 годах, государство спишет доначисленные налоги, пени и штрафы за 2022–2024 годы, выявленные в ходе налоговой проверки. По данным ФНС, амнистией уже воспользовалось около 25 000 компаний. В нынешних условиях гораздо выгоднее вести свой бизнес честно и легально.
Впервые колонка была опубликована в печатной версии газеты «Коммерческие Вести» от 23 сентября 2026 года
Фото © из архива Елены БОГДАНОВОЙ