

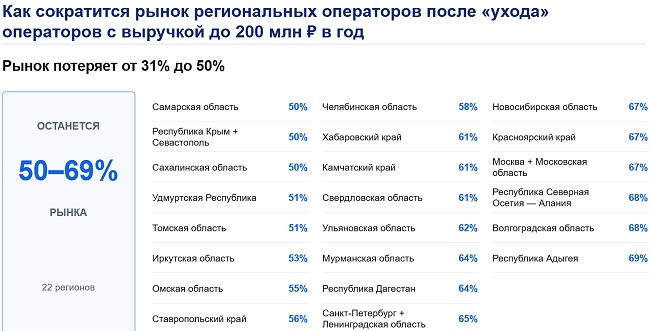
Омская область, по оценке АСТО, рискует потерять 55% рынка региональных операторов связи.
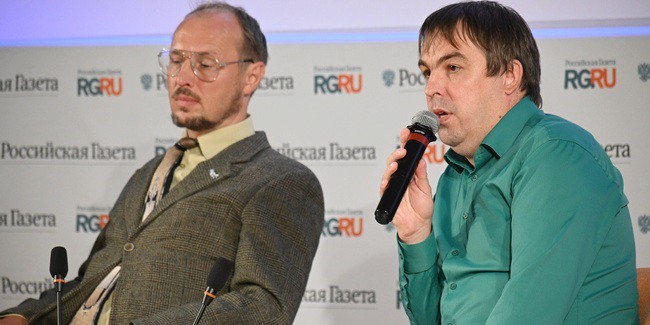
В Москве на пресс-конференции «Российской газеты» «Реформа телеком-отрасли. Что ждет российский рынок связи» обсудили готовящуюся реформу лицензирования операторов сотовой связи, а также ее последствия.
По оценке Ассоциации телекоммуникационных операторов (АСТО), предложенные изменения вытеснят с рынка компании с годовой выручкой до 200 млн рублей. Глава АСТО Алексей ЛЕОНТЬЕВ рассказал, что в апреле 2026 года были озвучены новые правила лицензирования и работы на рынке операторов связи:
— Мы услышали, что вместо действующей лицензии введут три: базовую, универсальную, генеральную. Они будут включать разные требования и разные возможности операторов. Для получения базовой стоимостью 1 млн рублей компании необходимо иметь 5 млн рублей собственных средств. Такая лицензия подразумевает возможность оказания услуг связи на территории муниципального образования, в число которых не входит передача данных. Универсальная лицензия открывает для операторов возможность оказания основной услуги – широкополосного доступа в интернет (далее ШПД). Она подразумевает необходимость иметь сеть, которая охватывает не менее 30% муниципальных образований региона и не менее 15% многоквартирных домов в городах. Для обладания этой лицензией необходимо заплатить 10 млн рублей (она на 10 лет) и иметь собственные средства в размере 100 млн рублей. Генеральная лицензия – для крупных операторов. Она подразумевает развитие сети на 1/3 субъектов РФ. Стоимость ее – 50 млн рублей, собственных средств надо 1 млрд рублей. Ранее лицензии не подразумевали наличие собственных средств, а их стоимость составляла миллион.
Также он рассказал, что вместе с введением лицензий планируется создать систему, при которой, если оператор связи лишается лицензии, его сети передаются крупному оператору региона. Формальным основанием может стать нарушение правил оказания услуг, например непредставление отчетности. С 2024 года в России это дало повод к прекращению более 3 тысяч лицензий.
— Уход операторов будет не штучным, а тотальным. Некоторые регионы опустеют так, что абонентов ушедшего будет некому подхватить, – предрек Алексей ЛЕОНТЬЕВ. – И федеральные операторы смогут эту дыру закрыть только в одном случае – если вместе с абонентами им отдадут сети ушедшего. Вы понимаете, что это означает для миллионов абонентов? Безальтернативность появления другого оператора. Что это означает с точки зрения качества? Деградация, ухудшение качества и стоимости услуг. Это шаг назад. Это ход к цифровому неравенству. После апрельских публикаций операторы не поверили, что реформа – это правда. Через три месяца мы съездили в Минцифры РФ. На вопрос, зачем вместе с лицензией забирать имущество, ответ был прямой: другого способа сохранить связь для значительного числа абонентов мы не видим. Из этого следует, что авторы реформы сами исходят из массового, а в части регионов – тотального ухода операторов.
Президент Ассоциации малых операторов связи (АМОР) Дмитрий ГАЛУШКО предложил не отнимать сети в пользу крупных операторов связи, которых в стране пять, а давать небольшим компаниям второй шанс. Он полагает, что у реформы две причины, одна из которых политическая, а вторая, конечно, экономическая:
— Белый интернет, белые списки и контроль над 5-6 операторами будет простым – им сказали, они сделали. С малыми операторами все сложнее. Есть операторы, которые неумышленно нарушают нормы. Предлагаем на время приостанавливать их лицензию, давать возможность исправиться.
Глава комитета по телекоммуникациям АРПП «Отечественный софт» Николай МИХАЙЛОВ заметил, что хоть представляет смежную отрасль – разработки программного обеспечения, но также видит, что в случае реформы в ее нынешнем виде с рынка уйдут тысячи операторов:
— Они составляют рынок нашего ПО, т.е. это напрямую на нас повлияет, приведет к деградации не только услуг связи, но и IT-отрасли, в частности, направления, связанного с телекоммуникациями. Эти тысячи операторов были первой ступенью для разработчиков софта, для компаний, которые начинали свое движение. Если мы их уберем, то сразу перескочить на другой уровень, т.е. продать свой продукт Ростелекому практически невозможно.
Кроме того, по его мнению, при переподключении абонентов на крупных операторов потребуется значительный объем бюджетных средств, которые могут забрать из чьих-то льгот, субсидий и т.д.
Николай МИХАЙЛОВ подметил, что крупные операторы – это уже одновременно и IT-компании, которые составляют конкуренцию разработчикам:
— Мы этой реформой не только сужаем рынок разработчиков, а меняем структуру рынка. На нем могут остаться только субсидируемые неэффективные решения.
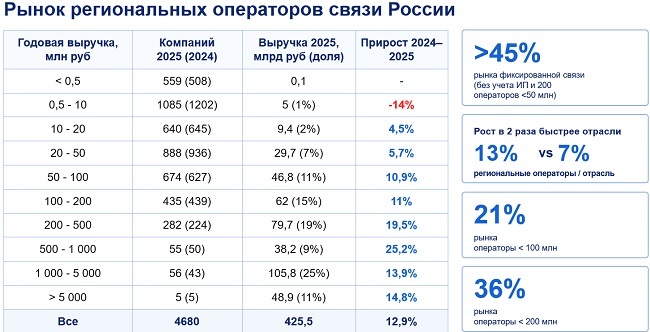
Алексей ЛЕОНТЬЕВ представил цифры: в 2025 году в России работали 4 680 действующих операторов с совокупной выручкой 425,5 млрд рублей. При этом региональные компании обеспечивают более 45% рынка фиксированной связи и, по оценке ассоциации, больше половины рынка услуг для физических лиц. Алексей ЛЕОНТЬЕВ проанализировал рынок операторов связи России, опираясь на данные открытых источников:
— Реальность такова, что операторы, имеющие выручку до 100 млн рублей в год, составляют серьезную часть рынка связи. Есть открытые базы Роскомнадзора, ФНС, соединив их, вы получите таблицы, по которым можно понять, что 25 тыс. лицензий превращаются в 7 тыс. лицензиатов. Есть лицензии, которые не относятся к ШПД – радиовещание, у университетов, у заводов, у аэропортов и портов. Таким образом, на конкурентном рынке 4700 операторов. Сюда не входят крупнейшие. На рынке региональных операторов компании с годовой выручкой до 100 млн рублей имеют долю около 20%. Это 10% всего рынка фиксированной связи! А компаний, у которых выручка до 200 млн рублей – 36%, это 20% всего рынка фиксированной связи. Эти компании в большинстве случаев обеспечивают связью сельские районы.
Он отметил, что средняя прибыль региональных операторов невелика, что доходы от связи в стране распределены неравномерно:
— Из 425 млрд рублей Москва и Московская область забирают 40%, Санкт-Петербург с Ленинградской областью – 10%, т.е. эти субъекты составляют половину рынка региональных операторов. Все остальные регионы живут совсем в других условиях – и города, и люди беднее. Если с рынка убрать региональных операторов с выручкой менее 200 млн рублей в год, в 27 субъектах останется ноль операторов! Никого не будет!
В этом списке Курганская, Кировская, Саратовская области, Республика Хакасия.
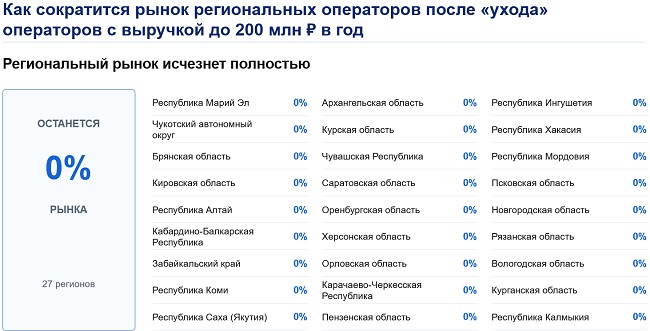
Более чем на 70% сократится рынок операторов в 9 регионах, например, в Пермском, Алтайском краях, в ХМАО. Больше половины операторов уйдет в 12 регионах, среди которых Тюменская область, Краснодарский и Приморский края. На 30-50% сократится рынок операторов связи еще в 22 регионах, среди которых Омская (потери оцениваются в 55%), Томская, Челябинская и Новосибирская области. «Счастливчиками» спикер назвал 14 регионов, где сохранится 70% рынка операторов связи (Республики Бурятия, Башкортостан, Татарстан и другие), однако отметил, что в этих субъектах рынок изначально был монополизирован.
Президент ассоциации «Ростелесеть» Олег ГРИЩЕНКО полагает, что наибольший удар придется по населению в малых городах и поселках, в городах-миллионниках и в новых регионах.
— Сейчас все операторы платят 2% в резерв универсального обслуживания. На эти деньги государство развивает проект устранения цифрового неравенства, чтобы малые населенные пункты, где более 100-200 жителей, обязательно были подключены к интернету. Как правило, малые населенные пункты находятся далеко от крупных городов, подключены автономно, и в них не работают крупные операторы. В большинстве случаев там связь создавали энтузиасты. И такие операторы имеют оборот 5-10 млн рублей в год. Это часто семейный бизнес, который закрывает потребности населения. Мы убиваем этот рынок! – заявил Олег ГРИЩЕНКО. – В рамках реформы все малые города должны быть объединены, а это очень сложно. Удар придется по населению.
Кроме того, по его мнению, пострадают крупные города-миллионники:
— Потому что вводятся требования по охвату проникновения оператора в 20-30% МКД. В Екатеринбурге более 8 тыс. МКД. Там работают десятки операторов: кто-то локально в конкретном районе, кто-то на разных территориях, но у них нет такого объема проникновения. И есть те, которые занимаются только частным сектором.
Непросто придется и жителям новых регионов, где операторы связи несут значительную социальную функцию.
Кроме того, операторы связи возмущены тем, что вместо оплаты за опору теперь нужно платить за каждый кабель, за демонтаж линий в частном секторе. Генеральный директор интернет-провайдера «СитиЛайн» (Бузулук) Александр САМОЙЛОВ рассказал, что в Бузулуке у «Коммунальных электрических сетей» аренда опоры выросла с 31 рубля в 2022 году до 66,53 рубля в 2026-м, а внесудебные экспертизы дают 3-4 рубля. Суды в других регионах снижают тариф до 2-8 рублей в месяц: в Алтайском крае – с 252 до 7 рублей, в Северной Осетии – с 68 рублей до 97 копеек.
— Получается, что в разных регионах у нас стоят столбы из разных материалов, – отметил Александр САМОЙЛОВ. – В одних – золотые, в других – обыкновенные. В Оренбуржье, исходя из установленных энергетиками тарифов, – золотые – 66,53 рубля.
Ранее репортаж был доступен только в печатной версии газеты «Коммерческие вести» от 16 сентября 2026 года.
© Фото предоставлено организатором мероприятия – «Российской газетой»