

Федеральные эксперты о самых актуальных финансовых активах.
В рамках Московского финансового форума состоялась панельная сессия «Российские финансовые активы: страшно интересно».
Заместитель председателя Банка России Алексей ЗАБОТКИН акцентировал внимание на том, что текущая высокая ставка является необходимым ответом на разрыв между совокупным спросом и производственным потенциалом. Он подчеркнул, что со стороны Банка России продолжается политика таргетирования инфляции для достижения цели в 4% к сентябрю следующего года. Заместитель министра финансов РФ Владимир КОЛЫЧЕВ уточнил, что нынешняя задача ведомства – повышение эффективности бюджетных расходов и концентрация ресурсов на приоритетных государственных задачах без разгона инфляции.
Первый заместитель президента – председателя правления ПАО «Банк ВТБ» Дмитрий ПЬЯНОВ заявил, что кредитный конвейер корпоративного кредитования не останавливается:
– Банки не выдают деньги компаниям иначе как в привязке к ключевой ставке. Будет движение вниз ключевой ставки – будет снижение ставок для предприятий. Но мы четко понимаем, что темпы прироста кредита в экономику все равно будут двузначными. Да, не как в 2023-2024 годах, но 10-13% вполне может быть.
Председатель правления, генеральный директор УК «Альфа-Капитал» Ирина КРИВОШЕЕВА отметила тенденцию популярности в этом году облигаций федерального займа на фоне ожидания снижения процентных ставок:
– Сейчас на рынке происходит интересная дуэль между фондами денежного рынка и фондами облигаций. ОФЗ все равно остаются актуальными. Приток средств в индустрию коллективных инвестиций в 2025 году составил 2,8 трлн рублей – рост на 30% по сравнению с 2024-м. За первое полугодие 2026 года приток составил 1,6 трлн рублей. Средний счет клиента в открытых фондах составляет около 600 тыс. рублей, в биржевых фондах – 150 тыс. рублей. Кроме того, меняется механика. Если раньше это были единовременные вложения существенных сумм, то сейчас мы видим, что клиенты вкладываются регулярно – увеличивается количество клиентов, которые вкладывают в том числе еженедельно. Это форматы инвестиционных копилок, о которых мы так долго говорили. Во многом это стало возможным не только благодаря новым инструментам коллективных инвестиций, популярности паевых инвестиционных фондов, но в том числе, безусловно, налоговым льготам в рамках индивидуальных инвестиционных счетов. Финансовый сектор, сама индустрия коллективных инвестиций на редкость технологична: мы по праву можем гордиться онлайн-каналами продаж. На первом месте по вложениям, конечно, облигации, на втором – акции (стабильные 9% в портфеле), еще товарные рынки становятся достаточно привлекательными.
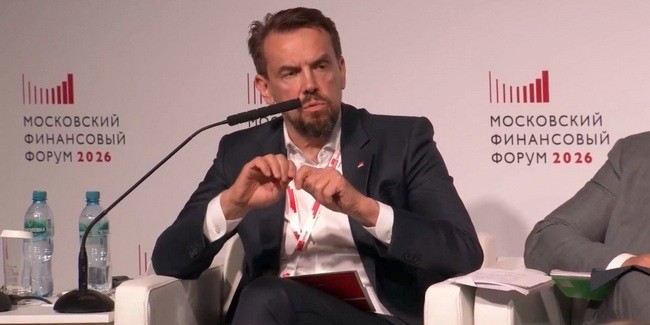
Председатель правления ПАО «Московская Биржа» Виктор ЖИДКОВ (на фото) признался, что его берет грусть от повального желания заработать деньги на рынке, словно это и есть главная цель:
– Зарабатывать надо на работе, а на рынке нужно приумножать и сохранять деньги – прежде всего от инфляции. Какая разница, какой будет ключевая ставка при высокой инфляции? Деньги же сгорят. Будет низкая ставка, дальше что? Это все равно, что мечтать о низкой температуре и есть для этого таблетки, при том что болезнь прогрессирует.
ЖИДКОВ отметил, что впервые за последнее время приток денег в депозиты оказался меньше, чем на рынок – 1,6 трлн рублей против 580 млрд:
– Привыкая хранить деньги в депозитах, граждане, по сути дела, защищают их от инфляции, и то не всегда. А инвестирование на рынке позволяет строить долгосрочные стратегии по формированию устойчивого капитала. К сожалению, фонды денежного рынка, фонды облигаций, фонды акций продаются в целом не основываясь на риск-доходности. Продажа осуществляется на доверии экосистемам, где они циркулируют. Банки, крупные экосистемы продают фонды своей компании. Гражданин не понимает, какой риск он на себя берет, предпочитая то или иное инвестиционное решение. Я думаю, нам нужно сообщать думать о том, как развивать саму индустрию коллективных инвестиций.
Комментируя выполнение указа президента по повышению капитализации фондового рынка, глава Московской биржи, заявил, что это подобно желанию «иметь молоко без коровы»:
– Мы должны осознавать, что структурная ликвидность, которая приходит надолго, – очень важный компонент зрелого развития рынка. А сегодня банальная геополитика не позволяет нам скрестить спрос и предложение. Дисконт российских акций сегодня – 70%. У нас развиваются всевозможные инструменты: флоатеры и в валюте, и в рублях, и структурные ноты, и сукуки. Мы торгуем 17 часов в день, в том числе выходные дни. Я думаю, мы достигли насыщения разнообразия предложений. Рынок отреагировал очень круто. В прошлом году мы дали 8,5 трлн коммерческим компаниям с помощью долговых инструментов, а за 8 месяцев этого года уже 6,5 трлн. У нас очень большой отложенный спрос в фондах денежного рынка, который однозначно пойдет в рынок акций. Мы вырастем до 66% от ВВП в рынке капитала, но тогда, когда ситуация наладится. Нам надо воспитывать культуру правильного корпоративного управления, ответственности перед инвесторами, прозрачной финансовой отчетности, наличия независимых директоров в наблюдательных советах. Пока конъюнктура иная, и надо просто делать домашнее задание, чтобы когда нужно будет ответить на экзамене, мы были уже готовы.
ПЬЯНОВ уточнил, что рынок акций за прошлый год продемонстрировал доходность минус 18% и указал на снижение ценности депозитов физлиц для банков из-за изменения нормативов ликвидности, что будет способствовать перетоку средств в инвестиционные продукты.
Ранее репортаж был доступен только в печатной версии газеты «Коммерческие вести» от 30 сентября 2026 года.
Фото © стоп-кадр телетрансляции