

Верховный Суд указывает, что нельзя привлекать к ответственности за деловой риск – это буквально написано в первом же пункте основного, фундаментального документа по теме субсидиарной ответственности.
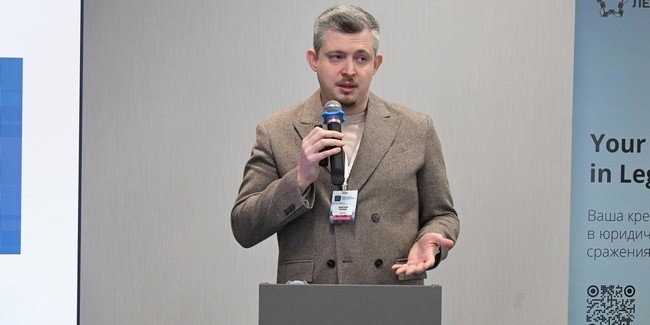
Продолжаем публикацию с панельной сессии «Ответственность менеджмента и владельцев бизнеса» в ходе Североазиатского межрегионального форума «Право для бизнеса», организованного юридической компанией «Лексфорт». Представляем читателям выступление на этой сессии партнера, руководителя практики Lexfort Дмитрия БАЯНОВА:
— Центральный вопрос любого дела о банкротстве – причины самого банкротства. Объективные они или субъективные? Если объективные, то в чем их суть? Почему эти причины не связаны с действиями и волей контролирующих лиц? А если субъективные, кто виноват конкретно и в какой мере? На какую сумму его привлечь к ответственности? Какие сделки оспаривать? От этого, в общем-то, и зависит, кто будет привлечен к субсидиарной ответственности.
Примеры типовых объективных причин банкротства. Засуха уничтожила урожай, нечем рассчитаться за удобрения и семена. Ковидные ограничения закрыли магазины и обрушили выручку. Скачок курсов валют уничтожил маржу на перепродаже оборудования. Обанкротился основной контрагент, на котором держался весь бизнес. Живой пример: в Москве возводился большой торгово-развлекательный центр, использовались валютные кредиты, предварительные договоренности с арендаторами тоже были в валютных ставках. В 2014-м, после резкого скачка курса валют, для застройщика существенно выросла кредитная нагрузка, многие арендаторы отказались от предварительных договоренностей. Финансовый результат проекта оказался значительно ниже того, на который обоснованно рассчитывали. Но вмешательство событий признано судом объективным, контролирующих лиц освободили от ответственности.
Очень важно понимать различия между заведомо убыточными и безрассудными сделками и так называемым деловым риском. Верховный Суд указывает, что нельзя привлекать к ответственности за деловой риск – это буквально написано в первом же пункте основного, фундаментального документа по теме субсидиарной ответственности, Постановления Пленума Верховного суда №53 от 21 декабря 2017 года. Одна из презумпций, по которой можно привлекать к субсидиарной ответственности, – причинение существенного имущественного вреда кредиторам. Пленум №53 раскрывает два критерия: значимость сделки для должника (выход за пределы обычной хозяйственной деятельности, отчуждение актива дороже 25% балансовой стоимости) и существенная убыточность сделки (условия сделки существенно хуже рыночных минимум на 20%).
Важно различать просто убыточную сделку и основание для субсидиарной ответственности. Если сделка не стала причиной банкротства, то к субсидиарной ответственности привлечь по ней невозможно. Это последовательная позиция Верховного Суда, на которую довольно часто приходится обращать внимание, потому что суды до сих пор совершают ошибки.
Я сформировал типологию самых распространенных «плохих» сделок, за совершение которых можно привлечь к субсидиарной ответственности. Самая частая и понятная история – использование имущества должника в качестве личного кошелька контролирующего лица. Пример из Уральского округа. Коммерческий директор должника в течение 10 месяцев производил вывод с корпоративной карты более 6 млн рублей без каких-либо обоснований. Средства были обналичены, никакие отдельные хозяйственные отношения с компанией его не связывали. Соответственно, его привлекли к субсидиарной ответственности.
Второй тип чуть поинтереснее – легализация вывода средств должника под видом внешне нормальных, здоровых сделок. Реальный кейс. Должник заключил договор с немецкой компанией на поставку микросхем для майнинга на серьезную сумму 3,5 млн евро. Полная предоплата, срок поставки – 180 дней. Компания раньше с должником никак не взаимодействовала. Баланс контрагента – 117 тыс. евро, сформированный из заемных средств, запасы и товарно-материальные ценности отсутствовали. Поставки не произошло, аванс никто не вернул, заказчик попал в банкротство. Директора привлекли к ответственности прежде всего в связи с этой сделкой, сопоставимой по сумме с размером сформированного реестра.
Что интересно, директор даже не предпринял мер по взысканию. А он их мог предпринять, потому что договором установлена юрисдикция Арбитражного суда города Москвы. Директор не придумал ничего лучше, чем создать некую переписку с контрагентом о том, что якобы принят другой товар. Правда, никакой новой спецификации, никаких первичных документов об отгрузке, о получении, естественно, никто не предоставил. Очевидно, это была рисовка, причем достаточно непрофессиональная. Судя по всему, деньги были просто выведены в пользу контролирующего лица, причем в иностранную юрисдикцию.
Вывод средств под видом займов родственникам, связанным лицам. В конкретной ситуации у должника было 26 млн доначисленных налогов, но на этом фоне директор выдал себе, супруге, сыну займов на более 60 млн рублей. Потом средства якобы вернулись – наличкой по приходно-кассовым ордерам. Частично обязательства были схлопнуты, причем с фиктивными требованиями. В этот период директор и члены его семьи покупали дорогостоящее имущество. Декларированных доходов на такие приобретения не хватало. То есть очевидно, что деньги брались из оборота компании и использовались в своих интересах.
Третий тип. К «плохим» сделкам относится использование должника как транзитного звена для распространения финансовых потоков дальше, где они теряются в сумраке. Арбитражным судом Западно-Сибирского округа рассмотрено дело в 2024 году. Должник систематически выполнял государственные и муниципальные контракты, заключая договоры субподряда. С 2013 по 2016 год выиграно тендеров на общую сумму 215,6 млн рублей. Фирмы-однодневки на самом деле реальные работы не выполняли, как было установлено в рамках выездной налоговой проверки, а перечисляли деньги физическим лицам. Те их просто обналичивали – деньги уходили в пустоту. Вся эта история стала основанием для привлечения к субсидиарной ответственности.
Четвертый тип – сделки, которые опосредуют перевод бизнеса. В 2020 году Верховный Суд установил серийный перевод бизнеса в деле «Рудгормаша». Был центр прибыли, который снимал все сливки, на его балансе находились все активы – ООО «УК «Рудгормаш». И был, скажем так, центр убытков, выполнявший грязную работу, ничего не зарабатывающий, – его было не жалко подставить под кредиторов и обанкротить. Схема такая. Заключался договор переработки давальческого сырья, передавался центру убытков. Отработав, тот отгружал готовую продукцию примерно на уровне себестоимости в УК, которая уже реализовывала это на рынок. Выявлено три итерации перехода от центра убытка к следующему. Когда ЗАО «РудГорМаш» накопило обязательства – 256 млн налогов, то списало их через банкротство, естественно, ничего не погасив. 661 работника и тот же договор переработки давальческого сырья перевели в новый центр убытков – ЗАО «УГМК-Рудгормаш», накопив и там 319 млн недоимки. Обанкротился и он, а расходы, персонал и налоги переместились в ООО «РГМ-Комплект», который тоже признали несостоятельным. На последнем звене удалось привлечь к субсидиарной ответственности конкретный центр прибыли «УК «Рудгормаш», всех контролирующих его лиц.
Пятый тип «плохих» сделок – создание фиктивных требований. В одном из кейсов в пользу аффилированных лиц предполагалось включить в реестр искусственных требований на 6 млрд рублей – к счастью, сделки оспорены.
Последний, шестой, тип – использование реорганизации против интересов кредиторов. Дело было в Кемерове: муниципальная компания должна была достраивать многоквартирный дом, но не исполняла обязательства перед дольщиками. Тогда администрация просто вывела в формате реорганизации из этого предприятия новое, передав туда кредиторскую задолженность и не очень ликвидные активы. Все ликвидные остались у правопредшественника. В итоге, конечно же, никто ничего не достроил. Компания оказалась в банкротстве, а кредиторы с конкурсным управляющим вынуждены были догонять правопредшественника, очевидно, ставшего выгодоприобретателем, и администрацию, которая все это придумала.
Ранее репортаж был доступен только в печатной версии газеты «Коммерческие вести» от 7 октября 2026 года.
Фото © Максим КАРМАЕВ